Explorar las categorías
Explora
Fiverr Pro
Español
$
USD
Traducción automática
Describe las reglas. Yo las convierto en código Python funcional y en un informe de backtest que puedes reproducir en tu propia máquina.
He pasado años construyendo estrategias en una plataforma de corretaje en vivo: capital real, ejecuciones reales, no solo cuadernos. Por eso mis informes muestran las suposiciones de ejecución y los métodos de ajuste que la mayoría de freelancers omiten.
Trabajo en varios mercados. El mismo código funciona en acciones de EE. UU., ETFs, cripto al contado o cualquier archivo OHLCV que envíes; solo cambian el costo y la configuración de liquidación entre mercados, no la estrategia.
Qué obtendrás:
- Código fuente Python con comentarios
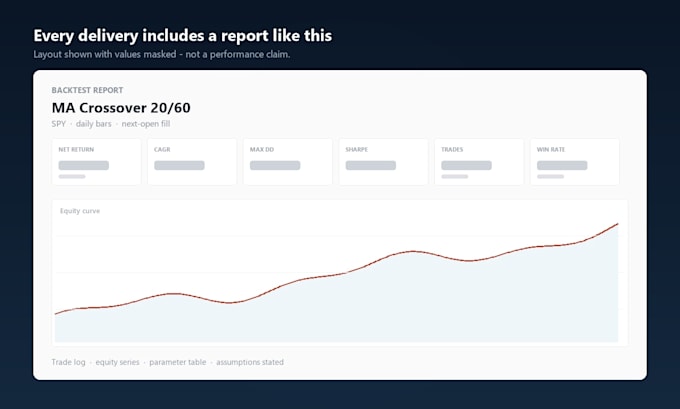
- Informe completo de backtest: parámetros, comisiones, deslizamiento, curva de capital, drawdown, tasa de ganancia
- Registro de operaciones sin procesar exportado por el marco de trabajo, no escrito a mano
- Tabla de parámetros: qué hace cada uno, valor por defecto, rango útil
- Una nota sobre cómo re-eecutarlo y qué campos comparar
Qué no hago:
- No doy asesoría de inversión
- No prometo ganancias. Una estrategia puede estar perfectamente codificada y aun así perder dinero
- No señales y no sistemas listos para usar
Antes de encargar, envíame tus reglas de entrada, salida, tamaño y stop. Si algo es ambiguo, preguntaré. Precio fijo, fecha fija, sin sorpresas por horas.
Quant Backtesting and Strategy Validation in Python
Idiomas
Traducción automática
Traducción automática
¿Garantizas ganancias?
No. Implemento y pruebo lo que especifiques; no predigo resultados del mercado. Una estrategia puede estar codificada a la perfección y aun así perder dinero: es un resultado del mercado, no un error de codificación. Lo que sí garantizo: la lógica coincide con tu especificación y los números en mi informe se replican en tu máquina.
¿Qué necesitas de mí para empezar?
Cuatro cosas: reglas de entrada y salida, tamaño de posición y reglas de stop, el mercado y el rango de fechas para probar, y de dónde provienen tus datos. Una nota escrita es suficiente; no tiene que ser formal.
¿Qué plataformas y bibliotecas usas?
Python: Pandas, numpy, matplotlib, backtrader, vectorbt. También trabajo dentro de plataformas de corretaje que ejecutan Python; ejecuto mis propias estrategias en una. No trabajo con Pine Script (TradingView) ni MQL4/MQL5 (MetaTrader).
¿Qué se entrega exactamente?
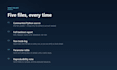
Código fuente comentado, un informe completo de backtest (parámetros, comisiones, deslizamiento, curva de capital, drawdown, tasa de ganancia), el registro de operaciones sin procesar exportado por el framework, una tabla de parámetros y una breve nota sobre cómo volver a ejecutarlo.
¿Puedes conectarlo a mi bróker para trading en vivo?
Eso es un trabajo más amplio y aparte: ejecución, manejo de errores, seguimiento de posiciones y los modos de fallo que solo se ven con dinero real. Envíame un mensaje y te lo cotizo por separado. No adjunto trading en vivo a una orden de backtest.
¿Mantendrás mi estrategia en privado?
Sí. No reutilizo la lógica del cliente, no la publico y no hablo de proyectos. Si necesitas un NDA firmado antes de compartir detalles, envíalo y lo firmaré antes de entrar en detalles.
¿Solo trabajas con mercados chinos?
No. Mi experiencia de trading en vivo es en las A-shares de China: liquidación T+1, lotes de 100 acciones, límites diarios de precio, arancel de estampilla en cada venta, pero el motor que entrego es independiente del mercado. El mismo código de estrategia funciona en acciones estadounidenses y ETFs, cripto al contado, o cualquier archivo OHLCV que envíes. Los mercados difieren en seis ajustes de configuración
¿Cómo sé que el backtest no es mirar hacia adelante ni está sobreajustado?
Tres comprobaciones acompañan cada entrega. Una prueba de truncamiento vuelve a correr la estrategia solo en las primeras N barras para que las señales coincidan exactamente con la corrida completa. Una corrida de comprar y mantener debe reconciliarse a acciones x último cierre más liquidez en 1e-6. El registro de operaciones incluye tanto la fecha de la señal como la fecha de ejecución, para que puedas confirmar
¿Por qué el paquete superior cuesta cinco veces más que el inferior?
Son preguntas diferentes, no montos diferentes de lo mismo. Backtest Only: ¿funciona? Stress Audit: ¿es suerte? 20+ ejecuciones de parámetros, mapa de calor de dónde falla, costos duplicados. Validación: ¿funcionará en datos no vistos? renta fuera de muestra, tres mercados. Menos archivos, no menos valor.
Mis reglas están a medio hacer. ¿Aún puedes ayudar?
A menudo sí. Dime lo que tienes y te señalaré las lagunas. Si la lógica necesita un diseño real más que una traducción, te lo diré antes de que compres para evitar cobrarte por conjeturas.