Explorar las categorías
Español
$
USD
Conecta tu IA a Fiverr
Desarrollador de Python para codificación de estrategias de trading y backtesting
Tu backtest se ve bien, ¿pero sobrevivirá en mercados reales? Muchas estrategias fallan en vivo porque están sobreajustadas a datos pasados. Optimizaré y haré pruebas de estrés de tu estrategia en Python para que sepas cuán robusta es realmente.
Lo que hago:
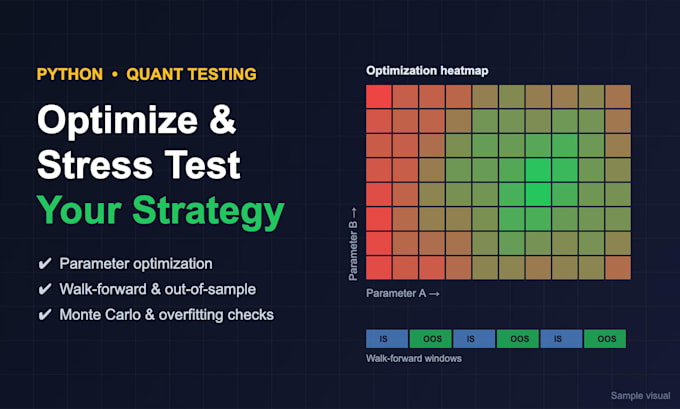
- Optimización de parámetros con heatmaps para encontrar configuraciones estables, no afortunadas
- Análisis hacia adelante y pruebas fuera de la muestra
- Simulación de Monte Carlo de órdenes y rendimientos
- Verificación de sobreajuste y sesgo de mirar hacia adelante
- Pruebas de comisiones, slippage y multi-activos
- Informe claro con gráficos, métricas clave y conclusiones en lenguaje llano
- Todo el código en Python (Pandas, vectorbt, backtrader o tu propio framework)
¿Por qué elegirme?
Tengo un MBA en Finanzas y código en Python, así que me enfoco en lo que los números realmente significan para tu estrategia.
Por favor, envíame un mensaje antes de hacer el pedido con tu código o reglas de estrategia para confirmar el alcance.
Nota: los resultados no garantizan rendimiento futuro. Este es un servicio técnico, no asesoría de inversión.
Plataforma:
Personalizado
•
Binance
Tecnología de desarrollo:
Python
Traducción automática
¿Puedes trabajar con mi código de Python existente?
Sí. Envíame tu script o notebook y añadiré pruebas de optimización y robustez encima. Si solo tienes reglas, puedo programar la estrategia primero.
¿Qué es el análisis walk-forward?
La estrategia se optimiza en un periodo y luego se prueba en el siguiente periodo no visto, paso a paso. Muestra si tus configuraciones siguen funcionando con datos nuevos o si solo se ajustaron al pasado.
