Explorar las categorías
Español
$
USD
Conecta tu IA a Fiverr
Desarrollador de Python para filtrado y backtesting de acciones A de China
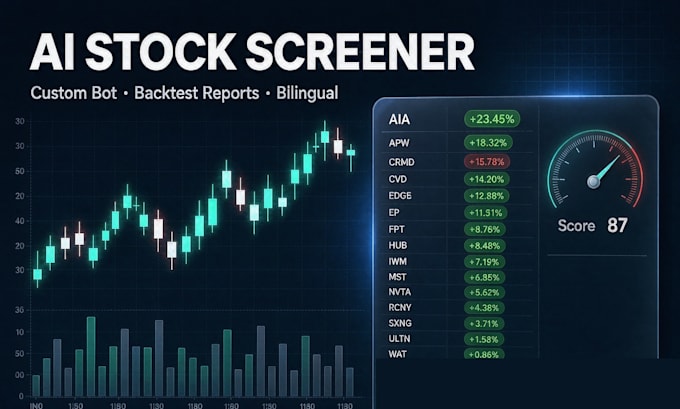
Desarrollaré herramientas personalizadas en Python para la selección, backtesting y análisis de datos financieros de acciones A de China. Obtendrás código fuente limpio y documentado, que podrás volver a ejecutar con tus propios datos.
Lo que entregaré
- Un script de Python ejecutable que aplique tus reglas de filtrado (básicas y técnicas)
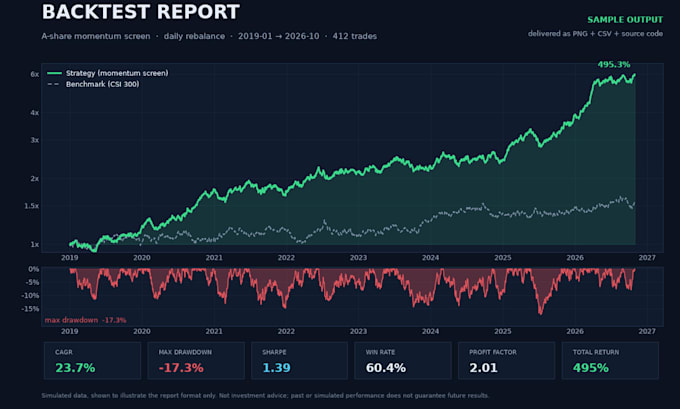
- Informe de backtest que incluye tasa de aciertos, drawdown máximo, ratio de Sharpe y registro de operaciones
- Comparación de estados financieros, gráficos y exportación en CSV
- Guía breve de uso y ejemplos de salida
Cómo funciona
1. Compartes tu universo de acciones, reglas de filtrado, rango de fechas y fuente de datos
2. Yo implemento y pruebo el script
3. Recibirás el código fuente, la guía de uso y ejemplos de salida
Tecnologías: Python, Pandas, NumPy, matplotlib. Me adapto a tus CSVs o Excel, o a cualquier fuente de datos a la que ya tengas acceso.
Nota: esto es un servicio de herramientas de datos y análisis. No hago trading, no doy asesoría de inversión ni garantizo ganancias. No incluye robots de trading automático. Cada decisión de trading es tu responsabilidad.
Elige un paquete
Base: un script de filtrado personalizado
Estándar: filtrador más informe de backtest
Avanzado: kit completo con comparaciones financieras, gráficos, exportación CSV y un recorrido por un flujo de trabajo

Traducción automática
¿Qué exactamente recibo en la entrega?
Un proyecto completo de Python ejecutable, no asesoría: el motor de selección con tus reglas de entrada y salida, un módulo de backtest con curva de rendimiento, un informe de métricas (CAGR, tasa de ganancia, factor de beneficio, drawdown máximo, Sharpe), un log de operaciones en CSV/Excel y un README comentado. El código es tuyo y editable.
Qué mercados y fuentes de datos funcionan?
acciones A (Shanghai y Shenzhen), Hong Kong, acciones de EE. UU., pares de cripto. Datos en: tu propio CSV/Excel, Tushare, AKShare, BaoStock, yfinance o una API de bróker. Construido sobre Pandas y NumPy, así que una nueva fuente es un archivo de adaptador corto, no una reescritura. Escribo el loader con los datos que realmente posees.
¿ codificas mis reglas de criba personalizadas?
Sí, ese es el producto. Dime las condiciones en lenguaje claro: precio por encima de MA60, volumen el doble de la media de 20 días, RSI 30-70, una ruptura de 5 días, filtros de capitalización de mercado o flotante. Las implemento exactamente y hago backtest sobre tu periodo, para que veas la ventaja en números antes de arriesgar dinero.
¿Qué pasa si mis datos están desordenados o no tengo código?
Ese es el inicio habitual. Envío una exportación, una watchlist o solo tu idea. Elijo una fuente de datos gratuita para tu mercado, escribo la capa de limpieza, manejo suspensiones y barras faltantes, y entrego un runner de un solo comando con una salida de muestra que puedes verificar. Solo necesitas Python y pip.