Explorar las categorías
Explora
Fiverr Pro
Español
$
USD
Automatización en Python, backtesting de estrategias cuantitativas y pipelines de datos
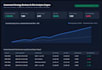
Deja de adivinar si tus reglas de trading funcionan. Crearé un motor de backtesting en Python rápido, preciso y reproducible (Pandas/NumPy) para probar tu estrategia exacta en datos históricos sin sesgo de anticipación.
LO QUE obtendrás:
¿POR qué trabajar conmigo?
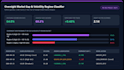
La mayoría de los backtests fallan en mercados en vivo porque ignoran la fricción de ejecución o los regímenes de volatilidad. Diseño pipelines limpios y vectorizados que revelan tu verdadera ventaja estadística.
Envíame un mensaje con las reglas de tu estrategia antes de ordenar para que podamos escoger el paquete adecuado.

Plataforma:
TradingView
•
Personalizado
•
Binance
Tecnología de desarrollo:
Python
•
Pinescript
•
Node.js
Traducción automática
¿Necesito proporcionar mis propios datos históricos en CSV?
Si tienes tus propios datos en CSV (por ejemplo, intradía o diario OHLCV), puedes adjuntarlos. Si no, dime tu ticker/mercado y puedo guiarte sobre cómo obtener datos históricos estándar.
¿Puedes probar filtros de volatilidad o reglas de horario?
¡Sí! Puedo incluir puertas de volatilidad VIX/ATR, cortes de sesiones intradía, stops móviles y filtros de calendario/día de vencimiento.


