I will build black scholes and monte carlo finance models in python

Parte de la información aparece en idioma inglés.

Marruecos

Hablo Francés, Árabe, Inglés

15 pedidos completados

Quant Developer, Financial Modeling and Trading Systems

I am a Quantitative Finance and Python developer specialized in financial modeling, options pricing, and quantitative analysis. I work on projects involving: • Black-Scholes option pricing • Implied ...

Nivel 1

Ha cumplido determinados criterios de rendimiento y muestra un gran potencial en la plataforma.

Con alta capacidad de respuesta

Conocido por sus respuestas excepcionalmente rápidas

Acerca de este Servicio

Need a Python quant finance model built by a real specialist?

I am a quantitative finance engineering student at INSEA with professional experience at ACAPS (Morocco's insurance regulator), certified in Finance (MIT) and Machine Learning (Stanford).

WHAT I BUILD

Financial Models

  • Black Scholes options pricing and Greeks
  • VaR: Historical, Parametric, Monte Carlo + Backtesting
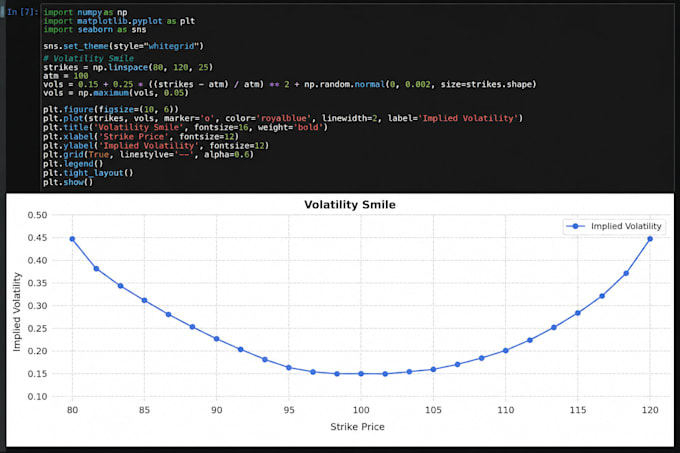
  • Expected Shortfall and Volatility Smile

Actuarial & Risk Models

  • GLM: Poisson, Gamma, frequency and severity modeling
  • Technical reserves: Chain Ladder, IBNR
  • Pure premium calculation

Data Science & Forecasting

  • Time series: LSTM, ARIMA
  • EDA, feature engineering, dashboards

TOOLS

Python | R | SQL | PyTorch | scikit-learn | Power BI

WHY ME

  • Real experience on 1.3M+ insurance records
  • Clean, documented, reproducible code
  • Fast delivery and unlimited revisions
  • French, English and Arabic support

Message me before ordering!

Herramientas de visualización:

Google Looker Studio

•

Matplotlib

Tipo de modelo:

Precios de opciones

•

Análisis de escenarios

Sector:

Servicios y consultoría de negocios

•

Análisis de Datos

País de destino:

Reino Unido

•

Estados Unidos

•

Todo el mundo

Mi porfolio

Etiquetas relacionadas