Explorar las categorías
Español
$
USD
Conecta tu IA a Fiverr
Estadístico y científico de datos, R Studio, Python y aprendizaje automático.
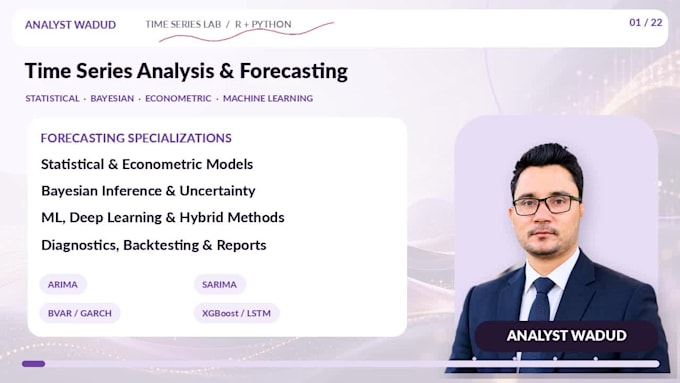
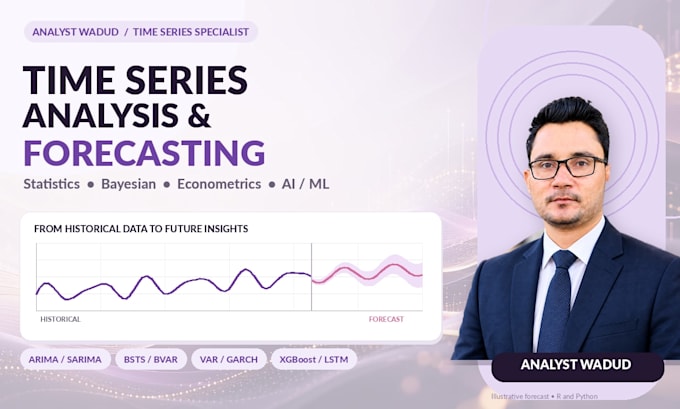
¿Necesitas análisis de series temporales o pronósticos para ventas, demanda, finanzas, energía, agricultura o investigación? Soy Wadud, analista y doctor en investigación, creando modelos reproducibles en R/Python para negocios e investigación.
Mis servicios incluyen:
Resultados: pronósticos con intervalos, diagnósticos, comparaciones de modelos, código documentado, informes en Jupyter/Quarto y tableros opcionales.
Herramientas: R, Python, RStudio, statsmodels, fable, PyMC, Stan, scikit-learn, PyTorch.
Envíame tus datos, frecuencia, horizonte y objetivo. Los paquetes cubren tareas definidas; proyectos bayesianos, de deep learning, multivariados o de deployment pueden requerir una oferta personalizada.
Traducción automática
1. ¿Qué pruebas de series temporales, estacionalidad y estacionariedad puedes realizar?
Analizo tendencias, ciclos, estacionalidad, puntos de cambio y valores atípicos usando STL, ACF/PACF, diferenciación, ADF, KPSS y diagnósticos de residuales. Selecciono pruebas y transformaciones según los datos y las suposiciones del modelo.
2. ¿Proporcionas ARIMA, SARIMA y forecasting frecuentista clásico?
Sí. Trabajo con modelos basados en AR, MA, ARIMA, SARIMA, ARIMAX/SARIMAX, ETS, Holt-Winters, espacio de estados y modelos estacionales de referencia. Evalúo la idoneidad mediante diagnósticos, evaluación en orden temporal y horizontes de pronóstico.
3. ¿Puedes realizar análisis econométrico de series temporales y volatilidad?
Sí, cuando corresponde: VAR, VECM, ARDL/ECM, cointegración, causalidad de Granger, respuestas ante impulsos, ARCH/GARCH, rupturas estructurales y pronóstico de volatilidad. Estudios econométricos multivariados complejos requieren una cotización a medida.
4. ¿Proporcionas modelos bayesianos de series temporales e intervalos creíbles?
Sí, para proyectos acordados: BSTS, BVAR, modelos dinámicos lineales/espacio de estados y especificaciones bayesianas de AR usando Stan o PyMC. Los resultados pueden incluir resúmenes a posteriori, intervalos creíbles y verificaciones de posterior predictive.
5. ¿Qué métodos de machine learning puedes usar para pronósticos de series temporales?
Puedo construir características de rezago, calendario y rolling para SVR, Random Forest, XGBoost, LightGBM, CatBoost y Prophet. Comparo modelos ML con bases estadísticas usando validación con conocimiento del tiempo para evitar fuga de datos futura.
6. ¿Puedes desarrollar pronósticos profundos con LSTM, GRU, Transformer y otros?
Para proyectos con datos abundantes y bien definidos, puedo evaluar enfoques LSTM, GRU, TCN, N-BEATS, N-HiTS y Transformer/TFT. Chronos o TimesFM y otros modelos preentrenados pueden discutirse como proyectos a medida.
7. ¿Puedes analizar múltiples series, variables exógenas y modelos híbridos?
Sí. Según el alcance: pronósticos univariantes/multivariantes, regresores externos, series agrupadas, demanda intermitente, híbridos ARIMA-ML y ensembles de pronóstico. La cantidad de series y el horizonte requerido afectan la cotización.
8. ¿Cómo validas la precisión de los pronósticos y cuantificas la incertidumbre?
Uso holdouts cronológicos, backtesting con origen móvil y métricas adecuadas de MAE, RMSE, MASE, sMAPE o intervalos. Verifico residuales, calibración e intervalos de predicción cuando corresponde; ningún modelo garantiza precisión.
9. ¿Qué software, paquetes y entregables recibiré?
Las herramientas incluyen R/RStudio (forecast, fable, tsibble, rugarch), Python (statsmodels, sktime, scikit-learn, PyMC, PyTorch), Jupyter y Quarto. Los entregables pueden incluir scripts, modelos ajustados, figuras, informes y dashboards.
10. ¿Qué debo enviar y puedo obtener una oferta personalizada?
Envía tus datos en CSV/Excel, la columna de fecha, la frecuencia, el objetivo, el horizonte de pronóstico, predictores, métodos y salidas. Lo básico es una evaluación paga; las variantes avanzadas bayesianas, econométricas, de aprendizaje profundo, de series múltiples y de despliegue se cotizan por separado.
| (1) | ||
| (0) | ||
| (0) | ||
| (0) | ||
| (0) |
aykhanpolad177

Azerbaiyán
Great teacher
USD 50-USD 100
$
1 día
Tiempo
| (1) | ||
| (0) | ||
| (0) | ||
| (0) | ||
| (0) |
aykhanpolad177
Azerbaiyán
Great teacher
USD 50-USD 100
$
1 día
Tiempo